「長期金利」ってなに?
長期金利とは、国にお金を貸すときの利息のことです。むずかしく聞こえますが、家を買う人にとってはとても大切な数字です。
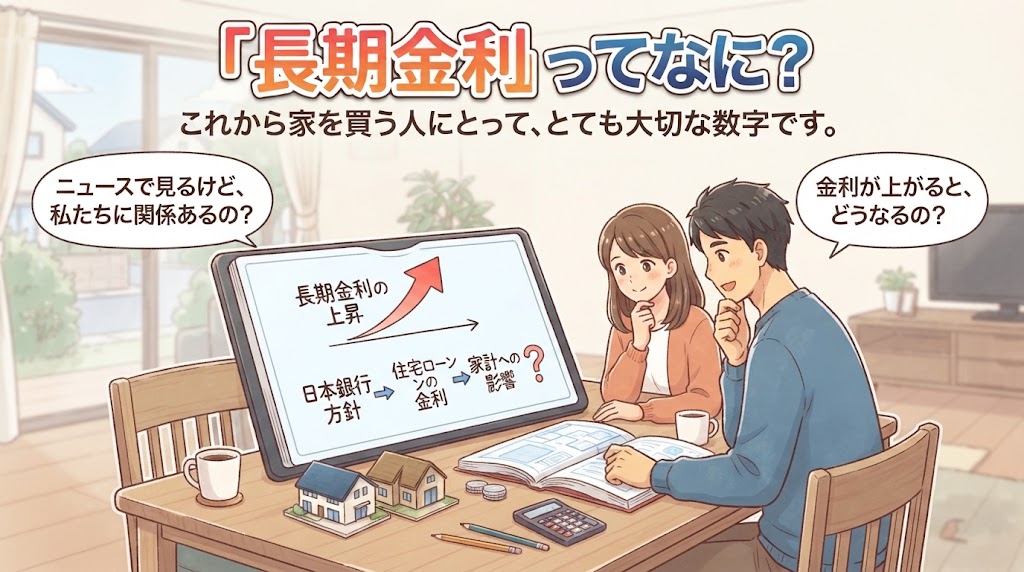
なぜかというと、長期金利が上がると、住宅ローンの金利も上がりやすいからです。ニュースで「長期金利が上昇」と聞いて、不安になった方も多いと思います。
金利が上がると、何が変わる?
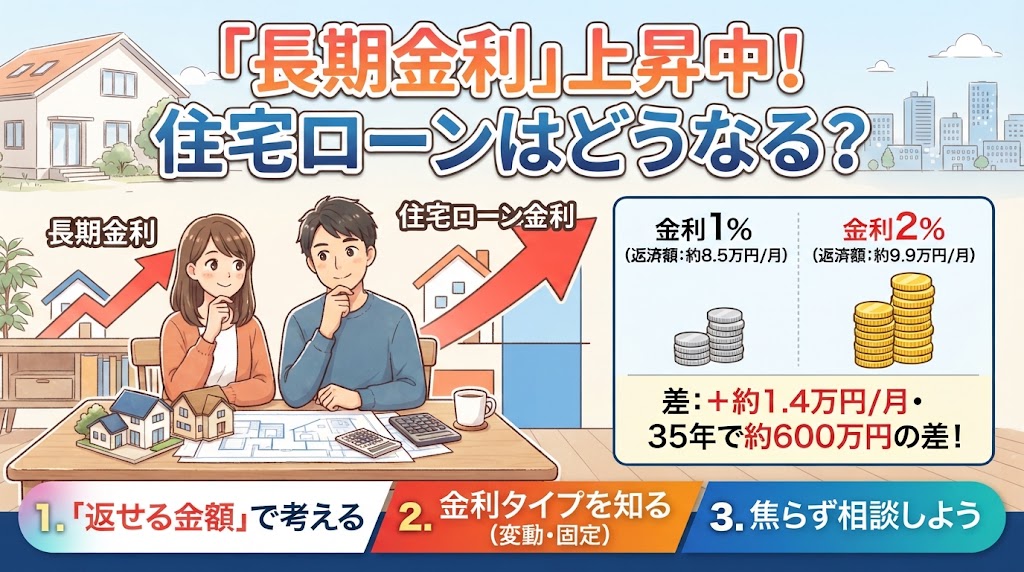
3000万円を35年で借りる場合で考えてみましょう。
- 金利1%のとき:毎月 約8.5万円
- 金利2%のとき:毎月 約9.9万円
毎月の差は約1.4万円です。35年間では、約600万円もの差になります。金利は小さな数字に見えますが、長い間払い続けるので、大きな差になります。
今後の見通しはどうなる?
正直にお伝えします。金利が今後どうなるかは、プロでも当てることができません。
今は、昔のような「ほぼゼロ金利」の時代とは変わってきています。
ただし、次のようなことで大きく動きます。
-
日本銀行が、どんな方針を出すか?
-
物の値段(物価)がどう動くか?
-
世界の景気や、海外の金利はどうか?
最新の数字は、日本銀行や銀行のホームページで確認してください。ニュースを見て「もっと上がるかも」と心配になる気持ちはわかります。でも、ニュースの予想を信じすぎて、あわてて決めるのは危険です。
金利が心配な人が考えるべき3つのこと
① 「返せる金額」から考える
「いくら借りられるか」ではなく、「毎月いくらなら無理なく払えるか」で考えましょう。
目安は、手取りの20〜25%以内です。
金利が少し上がっても、生活がきゅうくつにならない金額にしておくと安心です。
② 金利のタイプを知る
住宅ローンには、おもに3つのタイプがあります。
- 変動金利:今は低めですが、将来上がる心配があります
- 固定金利:ずっと同じ金利なので、毎月の返済額が変わりません。
そのぶん最初の金利は高めです - 固定期間選択型:たとえば10年だけ固定にして、そのあと見直します
「どれが一番いい」という答えはありません。「金利が上がったらこまる人」は固定寄り、「貯金に余裕がある人」は変動もあり、と考えるとわかりやすいです。
③ 家の予算に「ゆとり」を持つ
家づくりは、建物の代金だけではありません。
- 土地の代金
- 家具や家電
- 税金や手数料
- 将来の修理代
これらにお金がかかります。ローンをぎりぎりまで借りてしまうと、金利が上がったときに苦しくなります。少し余裕を残しておくことが、いちばんの安全策です。
やってはいけないこと
- 「今すぐ買わないと損する」とあおられて、すぐ決める
- 1社だけの話を聞いて、全部決めてしまう
- 返済のシミュレーションをしないで契約する
家は、人生で一番大きな買い物です。ゆっくり考えて大丈夫です。
「待つ」のが正解とも限りません
「金利が下がるまで待とう」と考える方もいます。でも、待っている間に家の値段が上がったり、年齢が上がってローンの期間が短くなったりすることもあります。
大切なのは、金利を当てることではなく、金利が変わっても困らない計画を立てることです。
まとめ
- 長期金利が上がると、住宅ローンの金利も上がりやすい
- 金利が1%ちがうと、総額で数百万円の差が出る
- 今後の見通しは、だれにも正確にはわからない
- だから「無理のない返済額」と「ゆとり」を大切にする
- あせって決めず、いくつかの会社の話を聞いて比べる
不安なときは、ひとりで悩まず、家づくりの相談ができる人や窓口を使ってみてください。
話を聞くだけ、資料を取り寄せるだけなら、お金はかかりません。あなたに合った家づくりが、きっと見つかります。